Kupujete starý dům?
Až 2 miliony na rekonstrukci
můžete získat bez úroku.
Starý dům potřebuje rekonstrukci a vám po jeho koupi nezbývají další miliony? Od roku 2026 můžete na energetickou renovaci rodinného domu získat bezúročný úvěr až 2 miliony korun. A za určitých podmínek dokonce i tehdy, když je původní dům nutné odstranit a postavit nový.
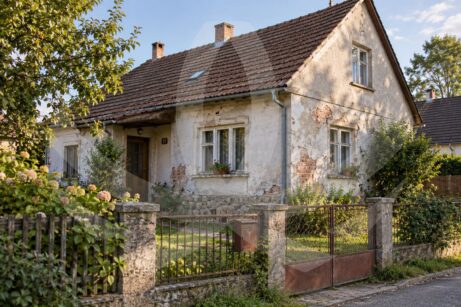
Koupit starší dům je jedna věc. Najít další peníze na jeho rekonstrukci je věc druhá.
Nová okna, zateplení, vytápění, fotovoltaika… U domu před rekonstrukcí se rozpočet velmi rychle dostane do statisíců korun.
A právě tady je jedna informace, o které řada kupujících stále neví:
Na rekonstrukci staršího rodinného domu můžete získat až 2 000 000 Kč bez úroku.
Nadpis elementu
Ano, čtete správně. Bez úroku.
V rámci programu Nová zelená úsporám je od roku 2026 možné financovat energetickou rekonstrukci rodinného domu prostřednictvím zvýhodněného úvěru. Úvěr poskytuje zapojená banka nebo stavební spořitelna, ale úroky a související poplatky hradí Státní fond životního prostředí. Vy splácíte půjčenou částku – jistinu.
Při koupi staršího domu je to velmi důležitá informace. Bezúročné financování vám totiž výrazně ulehčí rekonstrukci a umožní lépe rozložit její náklady v čase.
Kolik můžete získat?
Je to poměrně jednoduché:
- Až 750 000 Kč můžete získat na dílčí energetickou renovaci domu.
- Až 2 000 000 Kč může být bezúročný úvěr při komplexní renovaci.
Minimální výše úvěru je 100 000 Kč. Konkrétní částka samozřejmě závisí na tom, co budete na domě skutečně dělat a která opatření splní podmínky programu.
A pozor – 2 miliony nejsou dotace. Peníze musíte vrátit. Hlavní výhodou je, že je můžete získat bez úroku, což je při dnešním financování rekonstrukce zásadní rozdíl.
Co z rekonstrukce můžete zaplatit?
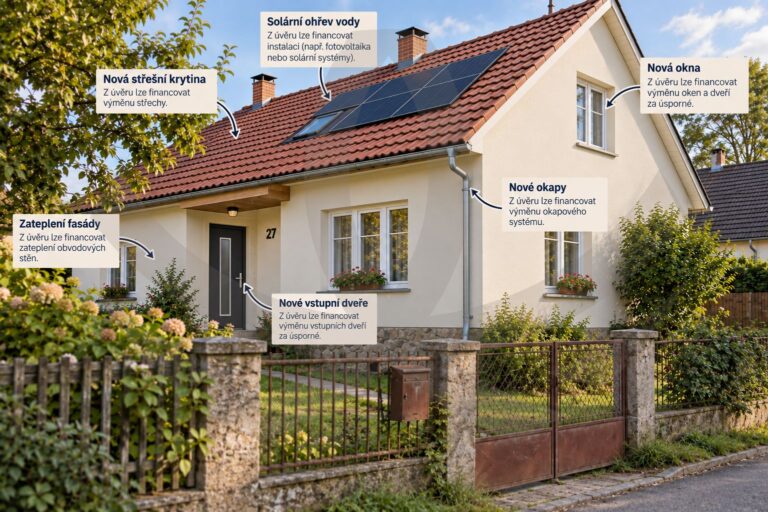
Nejde o úvěr na novou kuchyň, koupelnu nebo designový interiér. Program je zaměřený především na to, aby starý dům spotřebovával méně energie.
Typicky tedy můžete řešit například:
- zateplení domu,
- nová okna a dveře,
- tepelné čerpadlo nebo jiný podporovaný zdroj vytápění,.
- fotovoltaiku,
- ohřev vody,
- rekuperaci a další energetická opatření.
Právě to jsou ale u starého domu často položky, které spolknou významnou část rozpočtu rekonstrukce.
Jak může bezúročný úvěr vypadat v praxi?
Představte si, že koupíte starší dům a zjistíte, že potřebujete udělat kompletní energetickou rekonstrukci.
Pokud byste získali 2 000 000 Kč bezúročného úvěru se splatností 15 let, při jednoduchém rovnoměrném rozpočítání jistiny jde orientačně o:
- měsíční splátku přibližně 11 111 Kč.
- Za 15 let tedy splatíte 2 miliony korun jistiny – nikoli 2 miliony plus další statisíce na úrocích.
U některých domácností a komplexních renovací může být za splnění dalších příjmových a majetkových podmínek splatnost dokonce až 25 let.
Pak by samotná jistina 2 milionů korun při jednoduchém rozpočítání odpovídala přibližně 6 667 Kč měsíčně.
Konkrétní podmínky a splátkový kalendář samozřejmě určí banka.
Musíte mít peníze na rekonstrukci předem?
Právě tady se nový systém liší od klasické představy dotace, kdy člověk nejprve všechno zaplatí a potom čeká na proplacení.
Nejdříve připravíte projekt a žádost pro Novou zelenou úsporám. Po jejím kladném posouzení se obrátíte na zapojenou banku nebo stavební spořitelnu, která řeší samotný bezúročný úvěr.
Je ale potřeba počítat s jednou důležitou věcí: banka prověřuje vaši schopnost úvěr splácet. To, že váš projekt splní podmínky Nové zelené úsporám, tedy ještě automaticky neznamená, že vám banka úvěr schválí.
A co když je dům tak špatný, že nemá smysl ho opravovat?
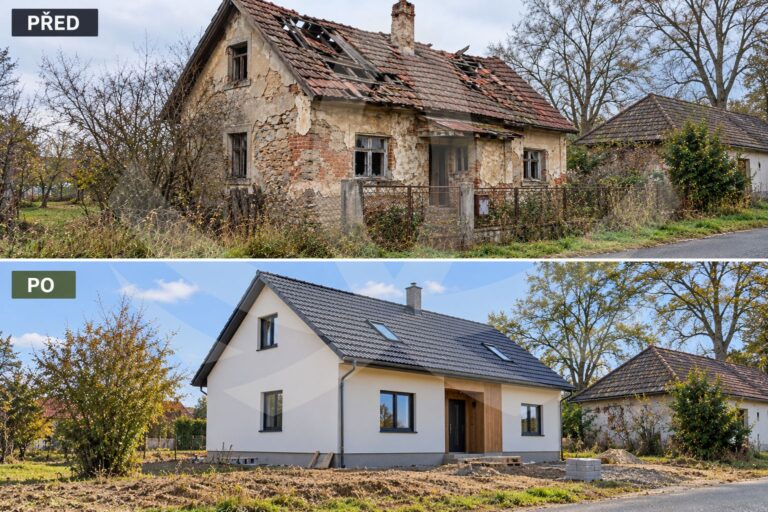
Tohle je podle mě jedna z vůbec nejzajímavějších informací pro člověka, který právě vybírá starší dům.
Možná stojíte před nemovitostí, kde by rekonstrukce znamenala prakticky všechno vybourat a postavit znovu.
Ani v takovém případě nemusí být možnost bezúročného úvěru ztracena.
Současná pravidla obsahují výjimku, která za stanovených podmínek umožňuje původní dům odstranit a postavit na jeho místě nový rodinný dům. I takový projekt může být podporován bezúročným úvěrem až do výše 2 milionů korun.
Není tedy pravda, že musíte za každou cenu zachovat například jednu stěnu starého domu jen proto, aby se všechno mohlo označit jako „rekonstrukce“.
Podstatné je, že odstranění původního domu musí bezprostředně souviset s přípravou nové stavby a nový dům musí splnit další podmínky programu.
A samozřejmě musí být nová stavba možná také podle územního plánu a stavebních předpisů. To je samostatná otázka, kterou je potřeba u konkrétní nemovitosti prověřit.
Koupit levnější starý dům, nebo dražší dům po rekonstrukci?
Právě možnost bezúročného financování může tuhle úvahu změnit.
Dům před rekonstrukcí za 5 milionů a hotový dům za 7 milionů totiž nemusí být totéž jako „dva miliony rozdílu“.
Pokud dokážete významnou část energetické rekonstrukce financovat bez úroku, může začít dávat ekonomický smysl i nemovitost, kterou byste při první prohlídce kvůli rozsahu nutných investic zavrhli.
Proto svým klientům u starších domů doporučuji neřešit jen otázku:
„Kolik ten dům stojí?“
Ale především:
„Kolik mě bude stát dům po dokončení – a jak dokážu jeho rekonstrukci financovat?“
To je číslo, podle kterého má smysl se rozhodovat.
Rychlé shrnutí pro kupujícího
- Až 2 000 000 Kč – komplexní renovace
- Až 750 000 Kč – dílčí renovace
- 0 % úrok – úroky a příslušné poplatky hradí SFŽP
- 10–15 let – standardní maximální doba zvýhodnění podle výše úvěru
- Až 25 let – u vybraných domácností při splnění dalších podmínek
- Banka prověřuje bonitu – schválení projektu NZÚ není automatické schválení úvěru
- I velmi špatný dům může mít řešeníza určitých podmínek lze původní dům odstranit a postavit na jeho místě nový
Důležité:
Podmínky vycházejí z programu Nová zelená úsporám 2026. Před koupí konkrétní nemovitosti nebo zahájením rekonstrukce doporučuji vždy ověřit aktuální podmínky programu a možnosti konkrétního domu.
A kde o bezúročný úvěr požádat?
Samotný bezúročný úvěr neposkytuje Státní fond životního prostředí přímo žadateli. Úvěr budou poskytovat zapojené banky a stavební spořitelny, zatímco Státní fond životního prostředí jim bude kompenzovat úroky a související náklady. Klient tak splácí pouze vypůjčenou částku.
Podle harmonogramu programu Nová zelená úsporám 2026 mají banky a stavební spořitelny začít přijímat žádosti o bezúročné úvěry od září 2026.
V tuto chvíli však oficiální stránky programu ještě konkrétní seznam zapojených bank a stavebních spořitelen neuvádějí. Proto zde zatím žádnou konkrétní instituci nedoporučujeme. Jakmile bude seznam zveřejněn, bude možné po schválení projektu SFŽP oslovit některou ze zapojených finančních institucí. Ta následně posoudí také úvěruschopnost žadatele a rozhodne o poskytnutí úvěru.
Aktualizováno k 15. 9. 2026.
Vladimíra Kutschková
nejčastější otázky k bezúročnému úvěru Nová zelená úsporám 2026
Kolik si mohu na rekonstrukci staršího domu půjčit bez úroku?
Je to dotace, nebo úvěr?
Na co lze bezúročný úvěr využít?
Mohu úvěr využít i na dům, který teprve kupuji?
Co když je dům v tak špatném stavu, že se jeho rekonstrukce nevyplatí?
Musím část rekonstrukce zaplatit ze svého?
Kupuji starší dům na hypotéku a budu ho rekonstruovat. Mohu využít i bezúročný úvěr?
Kdo mi těch až 2 miliony korun skutečně půjčí?
Znamená schválení projektu SFŽP automaticky, že dostanu úvěr?
Které banky a stavební spořitelny bezúročný úvěr poskytují?
Mohu o úvěr žádat, když už jsem s rekonstrukcí začal/a?
Vyplatí se tedy při hledání nemovitosti uvažovat i o starším domě před rekonstrukcí?
DALŠÍ ČLÁNKY

REALITNÍ ŘETĚZEC POD ČASOVÝM TLAKEM
mgr. vladimíra kutschková
Ať už hledáte nový domov, chcete prodat svou nemovitost nebo potřebujete poradit s pronájmem, jsem zde pro vás. S radostí pomůžu najít řešení, které bude přesně odpovídat vašim potřebám a přáním. Naslouchám vám a záleží mi na vašich zájmech.
S lidským přístupem se nezastavím, dokud úspěšně nedokončíme spolupráci. S nadšením se pouštím do jakékoliv výzvy a pomůžu vám s prodejem, koupí, pronájmem či odkupem nemovitosti.
Nejčastěji pomáhám klientům s odhadem nemovitosti zdarma, provázím je celým procesem prodeje a sdílím užitečné rady v článcích na blogu.
Zakladatelkou a duší ANDI REALITY je úspěšná a zkušená makléřka, manželka a matka dvou dcer, Vladimíra Kutschková, která doslova žije světem realit.